Domain herzblock.de kaufen?
Wir ziehen mit dem Projekt
herzblock.de um.
Sind Sie am Kauf der Domain
herzblock.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herzblock.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
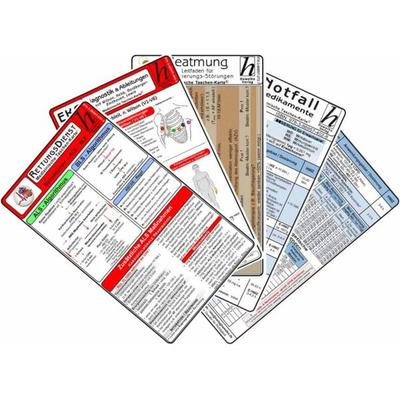
Rettungsdienst Karten-Set 2025 - EKG Diagnostik & Ableitungen, Notfallmedikamente, Reanimation - Rettungsdienst, Beatmung - Leitfaden fürRettungsdienst Karten-set 2025 - Ekg Diagnostik & Ableitungen, Notfallmedikamente, Reanimation - Rettungsdienst, Beatmung - Leitfaden Für Oxygenierungs-störungen, Gebundene Ausgabe Von, Hawelka, Uwe, 978-3-86957-235-2, Seitenanzahl: 109,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinge, Rainer: Das ElektrokardiogrammDas Elektrokardiogramm , Leitfaden für Ausbildung und Praxis , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201506, Produktform: Kartoniert, Titel der Reihe: Thieme Flexible Taschenbücher##, Autoren: Klinge, Rainer, Auflage: 15010, Auflage/Ausgabe: 10., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 440, Abbildungen: 463 Abbildungen, Keyword: AKTIONSPOTENTIAL; AKUTE RECHTSHERZBELASTUNG; APPARATEBEDINGTE DÄMPFUNG/AUSLÖSCHUNG; ATRIOVENTRIKULÄRE ÜBERLEITUNGSSTÖRUNGEN; AV-BLOCK; AV-KNOTEN; BELASTUNGS-EKG; BEWEGUNGSARTEFAKTE; CABRERA-KREIS; CHRONISCHE LINKSHERZBELASTUNG; CHRONISCHE RECHTSHERZBELASTUNG; DIASTOLISCHE DEPOLARISATION; EKG BEI ARTRIALEM EINKAMMER-SCHRITTMACHER; EKG BEI SCHRITTMACHER-DEFEKTEN; EKG BEI VENTRIKULÄREM EINKAMMER-SCHRITTMACHER; EKG BEI ZWEIKAMMER-SCHRITTMACHER; EKG-ABLEITUNGEN; EKG-AUSWERTUNG; EKG-SONDERFORMEN; ELEKTROKARDIOGRAMM; ELEKTROPHYSIOLOGISCHE GRUNDLAGEN; ELEKTROPHYSIOLOGISCHE UNTERSUCHUNGEN; ENTZÜNDLICHE HERZERKRANKUNGEN; ERREGUNGSAUSBREITUNG; ERREGUNGSBILDUNGSSTÖRUNGEN; ERREGUNGSFORTLEITUNG, Fachschema: Elektrokardiographie - EKG~Herz / Kardiologie~Kardiologie, Fachkategorie: Medizin, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Herz- und Gefäßmedizin, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Produktverfügbarkeit: 02, Länge: 241, Breite: 172, Höhe: 25, Gewicht: 922, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783135540092 9783135540085 9783135540078 9783135540061 9783135540054, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallmedizin Karten-Set 2025 - Herzrhythmusstörungen, Notfallmedikamente, Reanimation, EKG Diagnostik & Ableitungen, Gebundene Ausgabe von ,Notfallmedizin Karten-set 2025 - Herzrhythmusstörungen, Notfallmedikamente, Reanimation, Ekg Diagnostik & Ableitungen, Gebundene Ausgabe Von, Hawelka, Uwe, 978-3-86957-236-9, Seitenanzahl: 109,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **

Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rettungsdienst Karten-Set 2025 - EKG Diagnostik & Ableitungen, Notfallmedikamente, Reanimation - Rettungsdienst, Beatmung - Leitfaden fürRettungsdienst Karten-set 2025 - Ekg Diagnostik & Ableitungen, Notfallmedikamente, Reanimation - Rettungsdienst, Beatmung - Leitfaden Für Oxygenierungs-störungen, Gebundene Ausgabe Von, Hawelka, Uwe, 978-3-86957-235-2, Seitenanzahl: 109,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinge, Rainer: Das ElektrokardiogrammDas Elektrokardiogramm , Leitfaden für Ausbildung und Praxis , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 201506, Produktform: Kartoniert, Titel der Reihe: Thieme Flexible Taschenbücher##, Autoren: Klinge, Rainer, Auflage: 15010, Auflage/Ausgabe: 10., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 440, Abbildungen: 463 Abbildungen, Keyword: AKTIONSPOTENTIAL; AKUTE RECHTSHERZBELASTUNG; APPARATEBEDINGTE DÄMPFUNG/AUSLÖSCHUNG; ATRIOVENTRIKULÄRE ÜBERLEITUNGSSTÖRUNGEN; AV-BLOCK; AV-KNOTEN; BELASTUNGS-EKG; BEWEGUNGSARTEFAKTE; CABRERA-KREIS; CHRONISCHE LINKSHERZBELASTUNG; CHRONISCHE RECHTSHERZBELASTUNG; DIASTOLISCHE DEPOLARISATION; EKG BEI ARTRIALEM EINKAMMER-SCHRITTMACHER; EKG BEI SCHRITTMACHER-DEFEKTEN; EKG BEI VENTRIKULÄREM EINKAMMER-SCHRITTMACHER; EKG BEI ZWEIKAMMER-SCHRITTMACHER; EKG-ABLEITUNGEN; EKG-AUSWERTUNG; EKG-SONDERFORMEN; ELEKTROKARDIOGRAMM; ELEKTROPHYSIOLOGISCHE GRUNDLAGEN; ELEKTROPHYSIOLOGISCHE UNTERSUCHUNGEN; ENTZÜNDLICHE HERZERKRANKUNGEN; ERREGUNGSAUSBREITUNG; ERREGUNGSBILDUNGSSTÖRUNGEN; ERREGUNGSFORTLEITUNG, Fachschema: Elektrokardiographie - EKG~Herz / Kardiologie~Kardiologie, Fachkategorie: Medizin, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, Fachkategorie: Herz- und Gefäßmedizin, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Produktverfügbarkeit: 02, Länge: 241, Breite: 172, Höhe: 25, Gewicht: 922, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783135540092 9783135540085 9783135540078 9783135540061 9783135540054, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Ähnliche Suchbegriffe für Vorsteuer
-
Notfallmedizin Karten-Set 2025 - Herzrhythmusstörungen, Notfallmedikamente, Reanimation, EKG Diagnostik & Ableitungen, Gebundene Ausgabe von ,Notfallmedizin Karten-set 2025 - Herzrhythmusstörungen, Notfallmedikamente, Reanimation, Ekg Diagnostik & Ableitungen, Gebundene Ausgabe Von, Hawelka, Uwe, 978-3-86957-236-9, Seitenanzahl: 109,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intensiv-Station Karten-Set 2025 - EKG Diagnostik & Ableitungen, Herzrhythmusstörungen, Reanimation - Innerklinisch, Blutgase, Säure-Basen &Intensiv-station Karten-set 2025 - Ekg Diagnostik & Ableitungen, Herzrhythmusstörungen, Reanimation - Innerklinisch, Blutgase, Säure-basen & Elektrolyte -intensiv-, Analgesie & Sedierung Auf Der Intensivstation, Gebundene Ausgabe Von, Hawelka, Uwe,...9,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
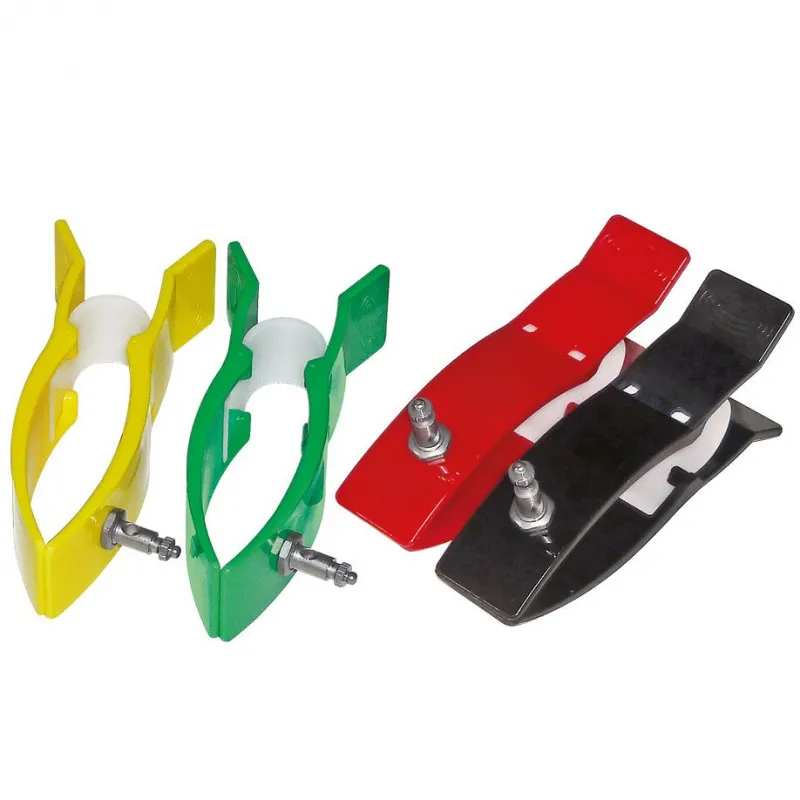
Golmed GmbH EKG Extremitäten Klammerelektroden Satz für 4 Ableitungen: rot, gelb, grün und schwarz G502EKG-Extremitäten-Klammerelektroden-Set – 4-teilig, farbcodiert, Ag/AgCl Dieses EKG-Extremitäten-Klammerelektroden-Set von Golmed ist für die Extremitätenableitung bei Erwachsenen konzipiert. Die robusten Klammerelektroden verfügen über Silber/Silberchlorid-Kontaktflächen (Ag/AgCl) , die eine präzise, rauscharme Signalübertragung ermöglichen. Über die 4-mm-Anschlussbuchse sind sie mit allen gängigen EKG-Kabelsystemen kompatibel. Die farbliche Codierung (Rot, Gelb, Grün, Schwarz) ermöglicht eine schnelle und sichere Zuordnung der Extremitäten gemäß internationalem Standard. Leistungsmerkmale auf einen Blick Kontaktflächen: Ag/AgCl (Silber/Silberchlorid) – präzise, rauscharme Signalübertragung Anschluss: 4-mm-Buchse – kompatibel mit allen Standard-EKG-Kabeln Farbcodierung: Rot, Gelb, Grün, Schwarz – gemäß internationalem IEC-Standard Anwendung: Extremitätenableitung bei Erwachsenen Wiederverwendbar – robust und langlebig für den Routineeinsatz Inhalt: 4 Elektroden pro Set Anwendungsgebiet Die Klammerelektroden werden beim 12-Kanal-Ruhe-EKG an den vier Extremitäten angelegt – rechter Arm (RA), linker Arm (LA), rechtes Bein (RL) und linkes Bein (LL). Die Farbcodierung ermöglicht die korrekte Zuordnung ohne Verwechslungsgefahr. Die robuste Klammerkonstruktion hält die Elektroden sicher in Position und ermöglicht eine schnelle Anlage ohne Spannbänder oder Klebeelektroden. Technische Daten Hersteller Golmed GmbH Art.-Nr. G502 EAN 06936735487011 Kontaktmaterial Ag/AgCl (Silber/Silberchlorid) Anschluss 4-mm-Buchse (für Bananenstecker) Farbcodierung Rot, Gelb, Grün, Schwarz Anwendung Extremitätenableitung bei Erwachsenen Inhalt 4 Elektroden pro Set Gebrauch Wiederverwendbar Häufige Fragen zu den EKG-Klammerelektroden Welche Elektrode gehört an welche Extremität? Die Farbzuordnung folgt dem internationalen IEC-Standard: Rot = rechter Arm, Gelb = linker Arm, Grün = linkes Bein, Schwarz = rechtes Bein. Mit welchen EKG-Kabeln sind die Klammerelektroden kompatibel? Die 4-mm-Buchse passt auf alle gängigen EKG-Ableitungskabel mit 4-mm-Bananenstecker – unabhängig vom Gerätehersteller. Wie werden die Klammerelektroden gereinigt und desinfiziert? Die Kontaktflächen nach jedem Gebrauch mit einem für Ag/AgCl-Oberflächen geeigneten Desinfektionsmittel abwischen und trocken lassen. Keine aggressiven Oxidationsmittel verwenden – diese können die Silber/Silberchlorid-Beschichtung schädigen. Gibt es dieses Set auch in einer Ausführung für Kinder? Ja – Golmed bietet die Klammerelektroden auch in einer Kindergröße an. Bitte bei Bedarf gezielt nach der pädiatrischen Ausführung suchen oder uns kontaktieren.20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.